สมมุติถ้าเราคำนวนมี 1 BTC มันเพียงพอแล้วขายเพื่อใช้ชีวิตหลังเกษียณ
มันยังไม่จบอาจจะต้องคำนวนหลังเกษียณด้วย
เพราะถ้าจังหวะขายผิด เงินอาจหมดก่อน
ปัจจัยที่ต้องรู้และเกี่ยวข้อง มี 2 อย่าง
Sequence of Returns Risk คือจังหวะการขาย ว่าเริ่มขายช่วงไหนของรอบ
โมเดลราคา ที่เราใช้สมมติว่าราคาในอนาคตจะเป็นยังไง
ผมลองใส่ตัวเลขดู
สมมติ
 มี 1 BTC เกษียณปี 2036 อีก 10 ปี ถอนใช้เดือนละ 50,000 บาท คิดเป็นค่าเงินวันนี้ เงินเฟ้อปีละ 7% พอถึงปี 2036 ต้องถอนเดือนละราว 98,400 บาท ต้องพอใช้ไปอีก 30 ปี
แล้วลองเริ่มขาย 3 จังหวะ
ตอนราคาสูงสุด ตอนราคาปกติ และตอนราคาต่ำสุด
โมเดลที่ใช้
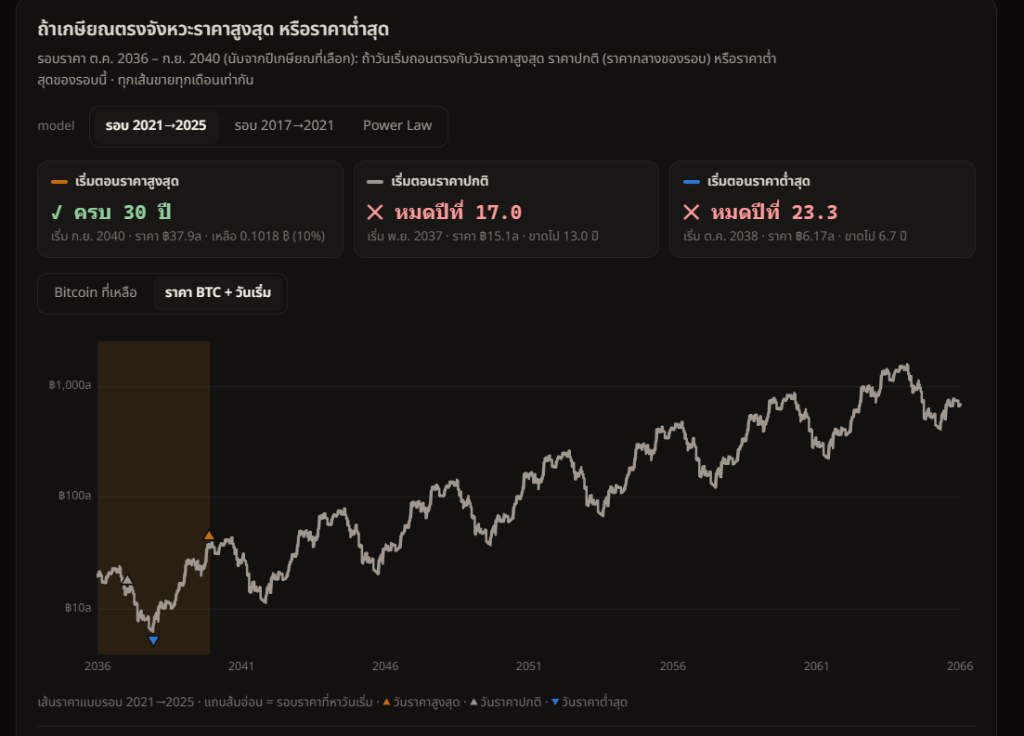
โมเดลรอบล่าสุด 2021–2025 ให้ราคาเดินซ้ำแบบรอบนั้น
ร่วงจากจุดสูงสุดราว 75% แล้วค่อยฟื้น
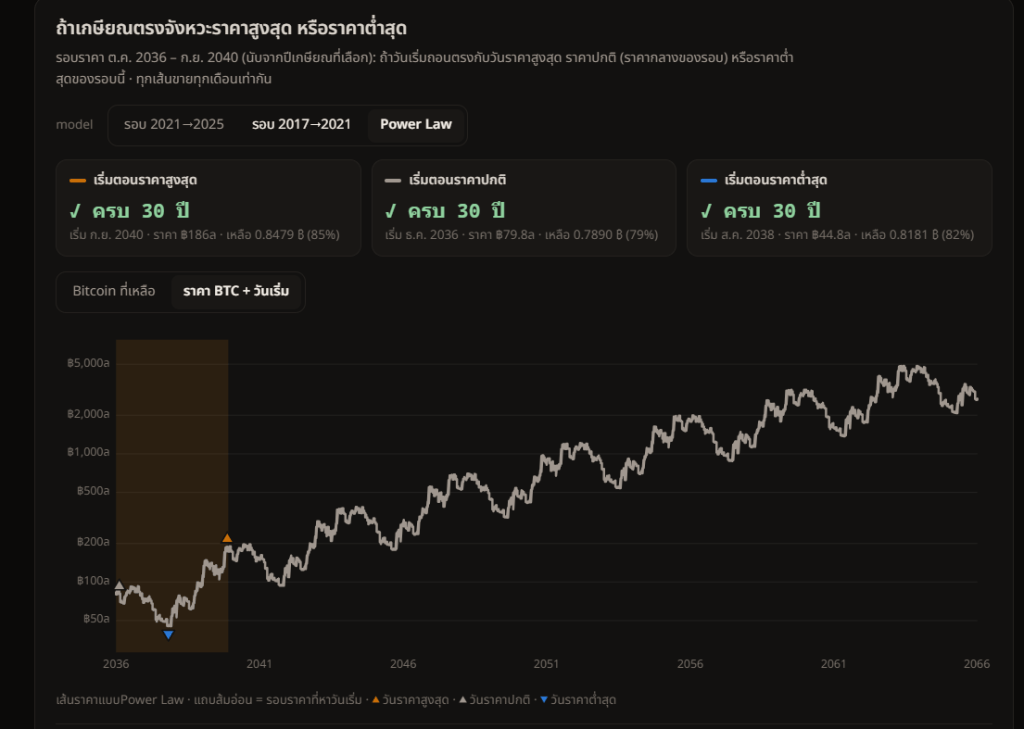
โมเดล Power Law ให้ราคาโตตามเวลา แต่โตช้าลงเรื่อยๆ
เป็นโมเดลที่มองบวกกว่า
ผลที่ได้
โมเดลรอบ 2021–2025
เริ่มตอนราคาสูงสุด → ครบ 30 ปี เหลือ 0.10 BTC เริ่มตอนราคาปกติ → หมดปีที่ 17 ขาดไป 13 ปี เริ่มตอนราคาต่ำสุด → หมดปีที่ 23 ขาดไปเกือบ 7 ปี
โมเดล Power Law
เริ่มตอนราคาสูงสุด → ครบ 30 ปี เหลือ 0.85 BTC เริ่มตอนราคาปกติ → ครบ 30 ปี เหลือ 0.79 BTC เริ่มตอนราคาต่ำสุด → ครบ 30 ปี เหลือ 0.82 BTC
จะเห็นว่าโมเดลรอบ 2021–2025
2 ใน 3 ของรอบปกติเงินหมดก่อน
ผมว่าตรงนี้สำคัญที่สุด
บางทีตอนคำนวณก่อนเกษียณ เราคิดมาอย่างดี
หักเงินเฟ้อปีละ 7% แล้ว
จนรู้แล้วว่าต้องมี Bitcoin เท่านี้ถึงจะเกษียณได้
แต่สุดท้าย อาจเงินหมด
เพราะเราไม่รู้จริงๆ ว่าวันเกษียณจะตรงกับช่วงไหนของรอบ
และไม่รู้ด้วยว่าโมเดลไหนจะใกล้ความจริง
แล้วจะป้องกันยังไง
ราคา จังหวะ และโมเดล เราคุมไม่ได้
แต่ยังมีสิ่งที่คุมได้
มีเงินสดสำรอง 2–3 ปี อาจจะต้องหาเงินเเยกกันไว้เพิ่ม
ปีที่ราคาลง ใช้จากเงินสด ไม่ต้องขาย Bitcoin แยกค่าใช้จ่ายจำเป็นกับที่ลดได้ ปีที่แย่ ใช้แค่ส่วนจำเป็น มีรายได้อื่นจ่ายส่วนจำเป็น เช่นเรียนรู้การลงทุนเเยกเงินลงทุนอีก port
เเละที่สำคัญควรวางแผน worst case วางแผนด้วยโมเดลที่แย่ กันไว้ดักว่า
สรุป
ผมว่าการคำนวณว่าต้องมีกี่ Bitcoin ถึงเกษียณได้ เป็นแค่ครึ่งแรก
อีกครึ่งคือ วางแผนว่าจะขายยังไง ให้รอดได้ทุกช่วงของรอบ
เราเลือกราคาไม่ได้
แต่เราเลือกได้ว่าปีที่ราคาไม่เป็นใจ เราจะใช้เงินจากไหน
ส่วนใครอยากลองเล่นดูสามารถไปที่ link ในคอมเม้นต์ได้
ขอบคุณครับ


ใส่ความเห็น